VICTORIA ALONSO
Universidad de Granada, España
Title: International Arms Trade and Comparative Advantages
Resumen: En este artículo se pretende explicar la adecuación de los modelos que explican el comercio internacional en términos generales al ámbito del comercio internacional de material de defensa. Estudiaremos la evolución de los modelos explicativos del comercio para ver en qué medida servirán o no para explicar el comercio en seguridad y defensa, particularmente en el modelo Heckscher-Ohlin. Con el objeto a entender el comercio de material de uso militar recurrimos a un análisis de la composición de la industria, estudiando casos de los principales exportadores e importadores, así como los motivos que llevan a dar el salto de la mera producción de bienes al comercio internacional teniendo en cuenta las distintas maneras de exportar y las regulaciones a las que se puede enfrentar la industria cuando decide lanzarse al comercio internacional.
Palabras clave: comercio internacional, defensa, teorías de comercio, industria, modelos.
Abstract: In this paper we try to explain how well trading models in general can be used for international arms trading. We will study the evolution of the main models throughout history in order to see in what ways they may be adequate to explain the security and defence material trading, mainly we will focus in the Heckscher-Ohlin model. In order to understand military equipment trading, we are going to analyze the industry’s composition, studying the cases of the main exporters and importers, and what motivates them to go one step further from the mere production of Goods, towards international trading, while taking into consideration the main ways of exporting a product and the regulations it may face.
Keywords: International trade, defence, trade theories, industry, models.
Para citar este artículo/To cite this article: Victoria Alonso, <<El comercio internacional de armamento y las ventajas comparativas>>, Revista de Estudios en Seguridad Internacional, Vol. 7, No. 2, (2021), pp. 83-104. DOI: http://dx.doi.org/10.18847/1.14.5
Introducción
El futuro del comercio internacional de material de uso militar está estrechamente relacionado con la obtención de los recursos y capacidades necesarios para afrontar las distintas contingencias o amenazas que pueden alterar el statu quo de una nación. La naturaleza estratégica de la industria permite la satisfacción de las necesidades y requerimientos de las Fuerzas Armadas, asegurar la autonomía en el mantenimiento de la paz en un país o región y conseguir una fuerte influencia diplomática al apoyar las capacidades militares de países aliados mediante el suministro de equipos o sistemas.
Por otro lado, el comercio internacional, permite reforzar las relaciones con países que participan en la producción de determinados sistemas, así como crear de manera natural una mayor demanda de dichos productos. Tiene también una elevada importancia en términos económicos, en el año 2017, SIPRI calcula que el valor total del comercio de armas fue alrededor de 95.000 millones de dólares.
Existe muy poca bibliografía centrada en el análisis de las causas del comercio internacional en la industria, aunque la importancia de este tema se deriva en gran parte de la prevención de conflictos y del mantenimiento de relaciones pacíficas bajo un sistema de libre comercio. Además, es una industria en la que se realizan importantes inversiones en I+D derivadas del relevante componente tecnológico que posee y de la necesidad de alcanzar un nivel de superioridad en cuanto a las capacidades que se obtienen.
Este artículo nace de la necesidad de profundizar en las causas del comercio de productos de uso militar y de proponer una adecuación a los modelos de comercio existentes, ver las diferencias existentes derivadas de las peculiaridades de la industria en relación con el comercio general y, por último, intentar explicar, mediante el análisis de datos cómo funciona el comercio de defensa a nivel internacional.
Se tendrá en cuenta, con el objeto de realizar algunas comparaciones, el caso español porque hay escasos estudios sobre su papel en el comercio internacional de armamento. Concretamente intentaremos ver en qué medida los distintos subsectores que componen el Sector defensa presentan más o menos ventajas comparativas.
La pregunta de investigación a la que intentamos dar respuesta a lo largo de estas páginas es la siguiente: ¿El modelo tradicional de comercio explica razonablemente el comercio internacional de material de defensa?
Marco teórico del comercio internacional
La base del comercio reside en el seno del problema que da origen a la Economía, la existencia de recursos limitados. Cuando hablamos de la producción de bienes, el comercio, dado que los recursos son limitados, permite producir más bienes, consumos más elevados y la obtención de bienes diferentes a los que se puedan producir en el país. Para simplificar, entenderemos que los países funcionan como unidades económicas, aunque en realidad no sean los países quienes comercian entre sí, sino que son las empresas las que comercian.
El comercio entre países permite incrementar el nivel de vida mediante la producción de más bienes disponibles para el consumo, que aquellos que en un principio pueden producir de manera individual. Para ello se recurre a la especialización en la producción de aquellos bienes que se pueden producir de manera más eficiente y luego se intercambian sus excedentes por los de otros países. Esto quiere decir que los países se especializan en lo que mejor producen, haciendo que su nivel de productividad aumente.
Los distintos países buscan adecuarse al comercio mediante la especialización (Krugman, 1992). Esto implica necesariamente el comercio, ya que un productor solo destina una pequeña parte de su producción al consumo propio, o ninguna, e intentará intercambiar el excedente por bienes de otro productor especializado. Cuando hablamos de comercio internacional, este proceso permite la división del trabajo a nivel internacional, y por ello conlleva a un consumo superior al permitido por su Frontera de Posibilidades de Producción (consumen más bienes de los que producen). La especialización internacional conlleva a la mejora de la productividad, lo que necesariamente se traduce en un aumento de la producción y del volumen de bienes comerciados. Otro de los beneficios de la especialización es que permite una mayor eficiencia en los procesos productivos, no solo porque en términos de recursos les sea más rentable, pero también porque el aprendizaje permite la mejora del propio proceso, lo que denominamos economías de aprendizaje.
En cuanto a los beneficios del comercio, podemos dividirlos en dos tipos: los beneficios estáticos y los dinámicos. Los beneficios estáticos son los enunciados anteriormente, es decir, la posibilidad de acceder a un nivel de consumo más alto y la especialización que permite producir una mayor cantidad de aquellos bienes cuya producción sea más eficiente, más barata en términos relativos. Los beneficios dinámicos provienen de la posibilidad de aprovechar las ventajas de las economías de escala en la producción de bienes. Las economías de escala se basan en que el aumento de las unidades producidas permite la reducción de los costes de producción por unidad.
Para entender la evolución de las teorías acerca del comercio presentadas a lo largo de la historia, tenemos que estudiar a autores como Adam Smith, David Ricardo, Heckscher y Ohlin, entre otros. Para Smith “La Riqueza de un individuo se mide por la capacidad de obtener los productos de otros individuos” a la vez que “el hombre valoriza los bienes que posee por la cantidad de trabajo de otros individuos que puede comprar con ellos en el mercado” (Blaug, 1978).
En la Teoría Tradicional del Comercio, pasamos del modelo de ventaja absoluta de Adam Smith, centrado en la especialización para obtener una ventaja absoluta en la producción de un bien, hasta el modelo de la ventaja comparativa de David Ricardo a través del cual el intercambio de bienes en el mercado permite a los países especializarse en la producción de aquellos que les otorgan una ventaja comparativa, es decir, se centran en la producción de aquellos bienes que pueden producir con un menor coste relativo con respecto a otros países (Chacholiades, 1982). Ricardo, al formular su teoría, hace referencia a Smith cuando decía “Siempre fue máxima constante de cualquier prudente padre de familia no hacer en casa lo que ha de costar más barato comprarlo” (Smith, 1985) pero para él, la especialización productiva marca la pauta del comercio entre países y es la ventaja comparativa la que guía la especialización. La ley de la ventaja comparativa, sobre la cual se basa la teoría clásica, se centra en que como cada país se especializa en el bien en el cual tiene una ventaja comparativa, la producción a nivel mundial aumenta haciendo que cada país mejore sus condiciones al tener acceso a un mayor número de bienes. Tal y como expuso David Ricardo, para que el comercio sea beneficioso tiene que haber una diferencia en los costes de producción de los bienes, por lo que cada país exportará aquellos bienes que obtiene con menores costes.
En cuanto a las limitaciones a esta teoría, la fundamental se debe a que esta teoría solo tiene sentido si las funciones de producción de los distintos países para un mismo bien son diferentes, esto es lo que otorga a un país una ventaja comparativa, pero si se da el caso de ajustar las funciones de producción para que sean iguales deja de tener sentido el comercio internacional. Recordemos que una función de producción tiene dos componentes fundamentales, trabajo y capital, por lo que podemos llegar a igualarlas haciendo una reestructuración de ambas variables (sustituyendo trabajo por capital, por ejemplo).
Los factores que determinan la estructura del comercio se deben a tres aspectos: la dotación de los factores, la tecnología y las preferencias de los individuos. Ricardo, en su teoría solo se centró en las diferencias en el trabajo, es decir en la tecnología, sin tener en cuenta los otros dos factores determinantes. La Teoría de Hecksher y Ohlin trata de explicar los motivos que dan lugar a la diferencia de costes relativos entre los países que comercian entre sí. Parten de dos supuestos fundamentales. En primer lugar, suponen que el mundo está formado por dos economías productoras de dos bienes que comercian entre sí como forma de simplificar el modelo. La producción viene dada por la asignación de dos factores, trabajo y capital, según una tecnología accesible para ambos países. Además, ambos países tienen diferencias en dicha dotación relativa de factores, es decir uno más capital, mientras que el otro más trabajo. Asumen que la tecnología y las preferencias de los consumidores son homogéneas en ambos casos.
La ventaja comparativa según el modelo parte de la producción del bien que utilice más intensamente aquel factor que sea más abundante, en términos relativos. Si una economía dispone de mayor capital, tendrá una ventaja comparativa en la producción de aquel bien que utilice más ese factor, es el Teorema de Heckscher-Ohlin. Para que se dé efectivamente esta ventaja comparativa partimos del hecho de que la remuneración de los factores es distinta en cada economía, es decir, es más barato el factor más abundante en cada país y esta diferencia en la remuneración de los factores se traduce en diferencias de los costes de producción de los bienes. Así, es más rentable producir aquel bien que utilice de forma más intensiva aquel factor más abundante.
Este modelo difícilmente se puede contrastar empíricamente y cuenta con una limitada capacidad explicativa (Jones, 2008). En la elaboración del modelo no se tiene en cuenta la movilidad internacional de factores, que puede modificar las funciones de producción y se parte del principio que puede haber movilidad plena de estos factores en el interior de la economía. Esto difícilmente se acerca a la realidad ya que, de ser cierto, todos los recursos se movilizarían a aquellos factores más baratos en términos relativos para poder mantener la ventaja comparativa. Además, según el modelo, nos encontramos ante una situación de competencia perfecta en los mercados de bienes y factores, a través de la cual las empresas son precio-aceptantes. Empíricamente nos encontramos en un mercado de competencia imperfecta en dónde las empresas buscan la maximización de beneficios, mediante los recursos disponibles. Para Heckscher y Ohlin, existe una libre disponibilidad de tecnología, mientras que observamos que en la realidad no es así, es decir para un país puede ser rentable la producción de bienes que, a priori puede no tener una ventaja comparativa debido a la influencia de la tecnología. Por último, en el modelo, parten del principio de que las preferencias de los consumidores son idénticas, cuando sabemos que, aunque los gustos entre consumidores pueden ser similares no tienen que ser idénticas, motivado por factores culturales, climáticos, económicos, etc. (Deardoff, 1982).
Según las teorías tradicionales el comercio tiene su origen en la existencia de ventajas comparativas, pero la especialización será de carácter interindustrial. Esto quiere decir que, según estos modelos, la producción de un país se centrará en aquellas industrias en las cuales tiene una ventaja comparativa, dejando de lado o eliminando su producción en las demás. Ahora bien, lo cierto es que una economía no puede especializarse en la producción de un único bien o en la producción de unos pocos bienes. Adam Smith (1937) se centraba en demostrar la importancia del libre comercio y las economías abiertas, ya que un país no puede dejar de sentir la necesidad de proteger sus fronteras, buscando un cierto grado de autosuficiencia. Para poder conseguirlo, tiene que producir también aquellos bienes en los que no posee una clara ventaja comparativa, aunque sea para el propio consumo.
Para medir el comercio interindustrial se observa el comercio realizado. Las exportaciones suponen ventajas competitivas ya que como hemos explicado anteriormente, los productores exportan aquellos bienes que se consideran como excedentes. En el otro lado de la balanza, serán las importaciones las que suponen debilidades o limitaciones ya que una economía importa aquellos bienes que o bien no pueden producir, o bien no tienen una ventaja competitiva para producirlos. La diferencia entre las exportaciones y las importaciones representan la posición internacional relativa de cada sector estudiado.
Utilizamos el Saldo Comercial Relativo que expresa la proporción del comercio total del sector y viene dado por la siguiente expresión:
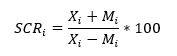
El Índice de Contribución al Saldo, se expresa como la desviación del saldo relativo al sector respecto al saldo medio de la economía y a diferencia del Saldo Comercial Relativo, incluye el comportamiento agregado del país, mediante la ponderación de cada sector en el conjunto de la economía. Se expresa de la siguiente manera:
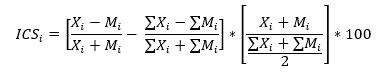
La teoría tradicional del comercio no tiene en cuenta los rendimientos crecientes a escala, es decir, si aumentamos la cantidad de los factores en una determinada proporción en la producción de un bien, la cantidad de bienes producidos aumenta en una mayor proporción, ya que se pueden aprovechar las economías de escala, moviéndonos en un mercado de competencia imperfecta. Hecksher y Ohlin suponían una elevada proporción de intercambios entre países con dotaciones factoriales distintas ya que por ello se originan las ventajas comparativas, mientras que en la realidad existe una elevada proporción de intercambios entre países industrializados con dotaciones factoriales similares. También cabe destacar que el comercio entre países se basa en el intercambio de productos distintos, cada país se especializa en la producción de bienes diferenciados. La realidad nos demuestra, que la mayor parte del comercio se da por el intercambio de productos similares, es decir, de distintas variedades de un mismo bien.
Un modelo que mejor puede explicar el comercio internacional es la Nueva Teoría del Comercio Internacional, basado en la especialización intraindustrial. Esta nueva teoría ofrece una explicación complementaria a la teoría clásica y aparece una nueva variable, el comercio intraindustrial. Pretende relacionar la estructura de la industria con los flujos comerciales. El comercio intraindustrial explica el hecho de que los países pueden importar y exportar distintas variedades dentro de una misma industria a la vez. El comercio intraindustrial viene dado por el Índice de Grubel y Lloyd a través de la siguiente expresión:
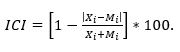
Puede ser una mejor aproximación al comercio que se da en la realidad ya que intenta atenuar las limitaciones de los modelos presentados anteriormente.[1]
El comercio internacional de armamento
El comercio internacional de armamento hace referencia a una industria muy particular, que contiene una serie de limitaciones y que, por lo tanto, se sale de lo que habitualmente estudiamos al analizar teorías de comercio. Hay una importante escasez de estudios, sobre todo en materia económica, lo que dificulta su análisis tanto desde un punto de vista teórico como empírico. Tampoco podemos afirmar que otras disciplinas como las ciencias políticas o las relaciones internacionales hayan brindado abundantes aportaciones (Duch- Brown, 2013). El comercio de material militar comúnmente se asocia al comercio de armas, aunque en realidad esta categoría es solo una parte de todo lo que engloba. El material militar se compone de una amplia gama de productos y servicios, dando lugar una industria altamente tecnológica, y en donde se incluyen también productos de uso dual, es decir, bienes, servicios y tecnología que pueden tener usos militares y/o civiles.
El comercio de material de defensa está plasmado de manera directa en las exportaciones e importaciones que presenta la industria, pero también de manera indirecta, en acuerdos internacionales de cooperación industrial, transferencias de tecnología, licencias y acuerdos de producción, entre otros. De aquí surge una de las primeras limitaciones a la hora de estudiar la industria, carecemos de datos exactos que puedan cuantificar el conjunto de actividades internacionales de la industria. En este artículo, para poder comparar datos, esencialmente utilizaremos como fuente el Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) ya que nos permite obtener datos y comparar distintos casos, por lo que tendremos datos homogéneos para distintos países, aunque referidos únicamente al comercio internacional de material de defensa.
Otra limitación a la hora de estudiar este caso tan particular es que en muchas ocasiones la falta de datos derivada del carácter confidencial de muchos de los acuerdos o la existencia del mercado negro, se traducen en la imposibilidad de realizar un análisis con el nivel de profundidad y desagregación que buscamos. Esto quiere decir que las cifras exactas no son generalmente públicas y la mayor parte de la información disponible se centra en plasmar el volumen de los bienes intercambiados.
Este tipo de comercio, al tratarse de una industria estratégica para la seguridad de un país, está sujeto a una exhaustiva regulación con el objeto de proteger los bienes que se producen dentro de sus fronteras y en evitar la fuga de información y/o tecnología.
Las transferencias internacionales de material de defensa han tenido una tendencia claramente creciente en el periodo 2000-2019. Concretamente, las exportaciones a nivel mundial de material de defensa aumentaron para el periodo 2010-2019 un 0.57%, mientras que las exportaciones totales a nivel mundial tuvieron un crecimiento para el mismo periodo de 2.35%. Esta situación muestra el importante dinamismo del comercio internacional de armamento, que tal y como expresa Duch- Brown (2013), puede deberse al incremento de amenazas y a la rápida evolución de la tecnología que requiere de niveles de generación y absorción de la misma que se encuentra en manos de un reducido número de países.
Gráfico 1. Tendencia en la transferencia de grandes armas entre 1950 y 2019
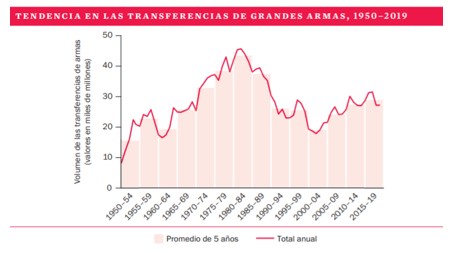
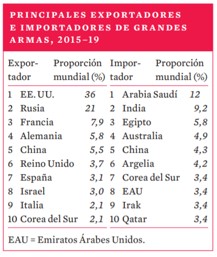
Tabla 1. Principales exportadores e importadores de grandes armas entre 2015 y 2019
Proveedores de material de defensa
Los cinco mayores proveedores de armas en el período 2015-2019 son Estados Unidos (36%), Rusia (21%), Francia (7.9%), Alemania (5.8%) y China (5.5%). Las exportaciones realizadas por estas potencias representaron el 76% del total del volumen total a nivel internacional, es decir, la mayor parte de las exportaciones mundiales se concentran en 5 países. A estas 5 potencias, le siguen Reino Unido con un volumen de exportaciones que supone el 3.7% del total para el periodo, y España, con 3.1%, ocupando la sexta y séptima posición respectivamente. En el caso de Estados Unidos, vemos la tendencia creciente cuando analizamos que las exportaciones del país entre 2015-2019 fueron un 23% superiores a las del periodo anterior (2010-2014).
Gráfico 2. Volumen de exportaciones para los 4 países más exportadores
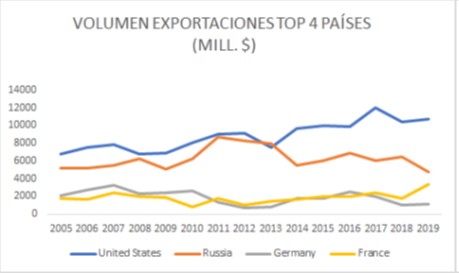
En el gráfico 2, podemos observar la evolución del volumen de exportaciones de los cuatro principales países (Estados Unidos, Rusia, Alemania y Francia), en millones de dólares. Si nos centramos en el periodo 2015-2019, podemos observar como la tendencia es creciente para el caso americano y además supera con diferencia los volúmenes presentados por las cuatro naciones que le siguen.
En cuanto a las importaciones, tenemos que los cinco importadores principales son Arabia Saudí (12%), India (9.2%), Egipto (5.8%), Australia (4.9%) y China (4.3%). En conjunto, las importaciones realizadas por estas 5 naciones representan el 36.2% del total de importaciones a nivel mundial. Arabia Saudí, según datos de SIPRI, recibió el 25% de las exportaciones americanas, cuando en el periodo anterior tan solo había recibido el 7.4% (2010-2014).
Gráfico 3. Volumen de importaciones para los 4 países más importadores
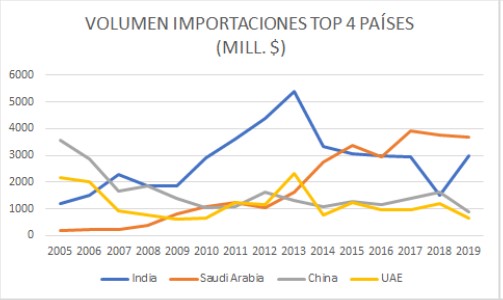
En el gráfico 3, observamos como Arabia Saudí no solo es principal importador para el período 2015-2019, sino que desde 2005 ha tenido una clara tendencia creciente. India por otro lado, ocupa el segundo lugar en la lista de los 10 principales importadores de SIPRI, pero podemos observar entre 2017 y 2018 disminuyó considerablemente el volumen de importaciones, mientras que a partir de 2018 volvió a importar unos volúmenes similares a los años anteriores a la caída.
Los datos presentados sugieren que, en el caso de la oferta de material armamentístico, al tratarse de una industria intensiva en tecnología y capital, presenta datos más estables con unos productores consolidados. La producción está concentrada en unos pocos países que conforman un oligopolio regionalizado, basado en las relaciones geopolíticas y económicas, así como en las alianzas militares. Mientras que, en el caso de la demanda de armamento, tenemos unas importaciones más volátiles y una menor concentración de importadores por parte de los distintos países, de ahí la necesidad de resaltar el caso de Arabia Saudí o India, por ser países que tiene unos porcentajes de importaciones frente al total relativamente altos, en conjunto suponen un 21.2% del total de importaciones.
Demanda y oferta
Ahora bien ¿qué puede llevarnos a comprar material de defensa? La demanda de material de defensa se ve muy influenciada por las percepciones sobre amenazas. En términos coloquiales, si estoy en peligro o creo que en algún futuro lo estaré, querré defenderme. Los otros dos factores fundamentales que influencian la demanda son los precios y la renta, es decir, la capacidad de compra (Gordo, García y Martínez, 2008).
La continua necesidad de prepararnos para posibles amenazas a las que nos podamos enfrentar es lo que deriva a la necesidad de tener las capacidades necesarias para hacer frente a las distintas amenazas. En España, se publican las Estrategias de Seguridad Nacional, documento en el cual se analizan las posibles amenazas a las que podemos enfrentarnos como nación, pero no solo debemos de saber cuáles son, sino que es importante cerciorarnos de que poseemos las capacidades necesarias para hacerles frente. Además, tenemos que estar pendientes de las relaciones internacionales con los países que nos rodean o a los posibles conflictos de los países que nos rodean. En el caso de España o de Polonia, es importante prestar especial atención a lo que ocurre cerca de sus fronteras ya que puede traer graves repercusiones.
En términos de gestión de la incertidumbre, puede darse el caso de que un país, intentando mejorar su seguridad mediante la obtención de capacidades que le permiten hacer frente a las posibles amenazas a las que considera que puede enfrentarse, puede, sin tener esa intención, ser percibido por otras naciones cercanas como amenazante y por lo tanto, el resultado es que entramos en una espiral que se retroalimenta, en la que ambos países querrán continuamente mejorar sus capacidades, aunque en un principio no hubiesen intenciones hostiles (Jervis, 1976). La ausencia de intenciones hostiles implica que ningún país se comporte según los principios del realismo ofensivo, es decir, que no se comporte como maximizador de su poder agresivo, y como un maximizador de su poder defensivo, esto es, según los principios del realismo defensivo. Hablamos de un dilema de seguridad cuando ambos estados se comportan según los principios del realismo defensivo, aplicando una política de seguridad defensiva. Por el contrario, hablamos de espiral ofensiva, si al menos alguno de los países implicados aplica una política hostil (Tang, 2009). La resolución de ambas situaciones es completamente distinta, por lo que es relevante distinguirlas, pero desde un punto de vista de las situaciones que pueden favorecer el comercio de material de defensa, ambas situaciones serán relevantes a la hora de impulsar el comercio (Jordán, 2014).
Un país al tener la necesidad de mejorar o crear los recursos y capacidades destinados a la seguridad tiene que decidir entre desarrollar o producir de manera individual los equipos necesarios, desarrollarlos en cooperación con otros países, desarrollarlos bajo licencias o importarlos. Tendrá que analizar que le resulta más rentable, por una parte y, por otra, si posee las capacidades adecuadas para afrontar la generación o adquisición y absorción de tecnologías.
Importar requiere un acuerdo entre países (vendedor y comprador) para asegurar la asistencia y el mantenimiento de los equipos adquiridos, por lo que genera una fuerte dependencia por parte del comprador (Duch- Brown, 2013). Por lo que si un país toma la decisión de importar tendrá que elegir entre los sistemas disponibles que compiten en los mercados internacionales y cuáles se adaptan mejor a sus necesidades, porque como hemos hablado anteriormente, las preferencias de los consumidores, al contrario de los supuestos propuestos en el modelo de Heckscher-Ohlin, sí son distintas. Por poner un sencillo ejemplo, si España comprara carros de combate para hacer frente a una posible amenaza en el Sahel, no compraría los mismos carros que podría comprar Ucrania para defender su frontera norte ya que las condiciones climatológicas son completamente distintas.
A la hora de importar, los países tendrán que enfrentarse también a 3 variables relevantes, las delicadas relaciones de política internacional con los países exportadores, la corrupción y el precio. Por detenerme en la cuestión de los precios, supone uno de los factores más restrictivos en las transferencias de grandes equipos ya que, por norma general, los importadores cuentan con menores niveles de desarrollo y se enfrentan a un mayor coste de oportunidad de los recursos dedicados a la compra de equipos (Duch- Brown, 2013).
Pasemos a analizar el lado de la oferta. La industria de defensa se caracteriza por ser industrias estratégicas, tanto en términos militares como económicos y tienen el objeto de satisfacer las necesidades de las Fuerzas Armadas, dotándolas de las capacidades necesarias para asegurar la seguridad del Estado. Se compone de un reducido número de empresas, denominados “Prime Contractors” a los cuales se les otorgan los principales contratos y se realizan subcontrataciones a empresas de menor tamaño y además gran parte de estas, no solo se dedican de manera intensiva a materiales de uso militar, sino que obtienen importantes rendimientos de equipamientos de uso dual. En general, las empresas tienen que competir en un mercado cada vez más globalizado e interdependiente. Estas son cada vez más dependientes de los gobiernos, que utilizan para interactuar con ellas contratos de aprovisionamiento. Recordemos que es una industria estratégica para la defensa y seguridad de un país. No obstante, las empresas se internacionalizan y los proyectos colaborativos son cada vez más comunes. Es el ejemplo de la cooperación en proyectos europeos, a través de la creación del Programa Europeo de Desarrollo Industrial en Material de Defensa (EDIP) para desarrollar las capacidades de Europa y que pueda competir en el mercado internacional.
Es común ver que en los programas de desarrollo de sistemas de armas se realizan mediante el establecimiento de Consorcios. Los gobiernos pueden favorecer el desarrollo de acuerdos de producción mediante consorcios por distintos motivos. En ocasiones los gobiernos de manera individual no tienen la capacidad presupuestaria suficiente para desarrollar sistemas que pueden ser de interés para ellos, por lo que recurrirán a este tipo de acuerdos. En conjunto, varios países pueden contar con el presupuesto suficiente para el desarrollo de ese bien. Además, si distintos gobiernos buscan desarrollar el mismo producto, en una industria internacionalizada, es decir, empresas operan en distintos países, puede ser más rentable para la empresa y para los gobiernos desarrollarlos mediante un consorcio. Cuando hablamos de que puede ser rentable, cabe mencionar, que la producción doméstica, en un único país puede no ser asumible por los elevados costes que implica dicha producción, por lo que la alternativa es una producción conjunta. Otro motivo, por el cual podemos desarrollar un determinado sistema mediante un consorcio es el hecho de que, pueden participar en el proyecto otras empresas nacionales, que suelen ser más pequeñas, y que no podrían formar parte de la cadena productiva de otra manera[2]. Los Consorcios se forman mediante la elección de empresas de cada país. Esta elección suele ser entre empresas que presentan rendimientos por encima de la media, por lo que suelen ser empresas denominadas como Prime Contractors.
Los Consorcios son fundamentales porque, en términos generales, constituyen una solución para el aumento de la competencia en la industria de las empresas que participan en ellos y, además, según algunos autores, incentivan el ahorro.
Desde el punto de vista de la competencia, quizá sea de los aspectos más relevantes, los podemos analizar de dos maneras. La primera es que mediante estos acuerdos podemos desarrollar sistemas que individualmente como país, no seríamos capaces, bien sea por motivos presupuestarios, bien sea porque no tenemos las capacidades suficientes para un determinado sistema, por lo que desarrollarlo en conjunto con otros países europeos, da lugar a una Industria Europea de Defensa con capacidades suficientes para competir con industrias del resto del mundo y poder llegar a una cuota de mercado muy interesante. Como resultado, aumenta la competencia en una industria internacional. La segunda consideración parte del hecho que las empresas que participan en un consorcio suelen exportar más de manera natural. El motivo es que se asegura la venta del bien desarrollado a las Fuerzas Armadas de los países que participan y además se exporta a terceros países (Martí & Fonfría, 2018).
Desde el punto de vista del incentivo del ahorro, mencionado por algunos autores, provienen del hecho de que muchos países por sí solos no pueden desarrollar un sistema de manera íntegra, por lo que permite reducir aquella parte del presupuesto destinado a un determinado programa al repartir los costes de este entre distintos países, principalmente cuando hablamos del coste de desarrollar tecnologías que se implementan en estos sistemas ya que suelen ser elevados. En términos de ahorros económicos también pueden darse en ocasiones economías de escala, aunque para ello es necesario que se venda un número elevado de sistemas que permita alcanzar esas economías de escala (Martí & Fonfría, 2018).
Un claro ejemplo de la producción de un sistema mediante un consorcio es el Programa Eurofighter, desarrollado por un consorcio de empresas europeas, Eurofighter GmbH, compuesto por las siguientes empresas: Airbus, BAE Systems y Alenia Aeronáutica, en dónde cada país que participa (Alemania, Reino Unido, Italia y España) se encargó del desarrollo de una parte del avión. Además, en cada país participaron empresas nacionales que colaboraron en el programa, en España, por ejemplo, tenemos a la empresa CT Ingenieros o ITP.
Se trata de una industria que posee una elevada capacidad investigadora ya que es económicamente estratégica en términos de su intensidad en I+D y es muy intensiva en mano de obra cualificada y capital. En cuanto a la producción, presenta elevadas economías de escala y de aprendizaje y también presentan elevados costes fijos, que provocan reducciones en los costes unitarios.
También hay que comentar el exceso de capacidades que genera el mercado en el que se mueve la industria ya que constituye un motivo para exportar. Las empresas tienden a destinar elevados recursos a la I+D dada la naturaleza de la industria, pero en esta fase los activos productivos no pueden explotarse originando un exceso de capacidades en un entorno ineficiente, que solo se puede mejorar recurriendo a la exportación o incrementando el apoyo logístico. Este exceso de capacidades que se originan puede ser útil cuando es necesario, pero también induce a elevados costes si no sirven para ser aplicados a usos alternativos. En este caso el apoyo logístico y las exportaciones permiten mantener unos niveles de demanda constantes y permiten la continuidad de explotación necesario para las empresas (Martí & Fonfría, 2018).
Por último, en relación con los precios, no solo son un determinante de la demanda, tal y como se ha mencionado anteriormente, sino que también son un determinante para la oferta. Los precios y la calidad de los bienes tienden a beneficiarse de la competencia. Una bajada de precios debido a la competencia puede permitir que algunos países tengan un coste de oportunidad de destinar recursos limitados a la compra de material de defensa más bajo y, por lo tanto, es probable que se decanten por un sistema con una mejor relación calidad-precio. Para los productores de dichos sistemas, la competencia a largo plazo aumenta la concentración del mercado, lo que implica la extinción de algunas empresas de menor tamaño. Además, cuando hablamos de industria de defensa, la oferta se suele estar constituida por monopolios naturales, duopolios y oligopolios (Bellouard & Fonfría, 2018).
Desde el final de la Guerra Fría, se ha dado más importancia a las motivaciones políticas y económicas a la hora de comerciar material militar, lo que origina una necesidad por parte de las industrias de demandar cada vez más una mejor calidad precio, o como lo llama Anderton (1995) “lo mejor que el dinero puede comprar”, no solo de material cada vez más sofisticado en términos de tecnología sino que también demandan garantías de un servicio postventa efectivo, aprendizaje y acceso a repuestos que puedan ser necesarios. Esto implica que no solo se vende el bien en sí, sino que en esa venta se incluyen muchas partidas como el mantenimiento del bien, las piezas de repuesto, etc. Esta creciente demanda de servicios para la compra de un sistema parte de la premisa de que los países en desarrollo no pueden adquirir sistemas de armas costosos, y que los presupuestos de defensa se han visto mermados en muchas regiones del mundo.
Las exportaciones hacen que aumente la producción doméstica de un país, hacer que disminuyan los costes unitarios de producción y mantienen una base industrial de defensa. El problema reside en que no todos los países pueden mantener unos niveles de exportaciones significativos en un mercado en declive, por lo que algunos países tienden a abandonar el desarrollo de algunos programas, obligándoles a recurrir a las importaciones, otros se especializan en algunos sistemas concretos, mientras que otros se mueven en nichos, principalmente aquellos que implican sistemas altamente tecnológicos (Anderton, 1995).
Esto apoya la decisión de los gobiernos de en vez de abrir sus mercados a la industria de países que cuenten con más capacidades o más ventajas, opten por acuerdos de producción mediante licencias o consorcios, como es el caso de la Industria Europea de Defensa, ya que el objeto es el de poder competir con industrias más desarrolladas, como la americana, por ejemplo, y también les permite evitar recurrir a las importaciones.
Regulación
Para el comercio internacional las diferencias institucionales que pueden presentar los países pueden, de cierta forma, explicar el volumen de comercio entre naciones que poseen altos ingresos. Las decisiones que se toman se ven afectadas por el grado de incertidumbre tanto de los mercados como de las relaciones entre países que se derivan esencialmente de la existencia de información imperfecta, costes de transacción y de comportamientos que puedan ser oportunistas (Duch-Brown, 2013).
Las instituciones pueden afectar esencialmente a tres aspectos de la economía y determinan: su grado de competitividad; las transacciones que se realizan; la organización industrial y los mercados financieros.
En ocasiones un gobierno puede incentivar la utilización de ciertas tecnologías mediante subvenciones que harán que los costes de transacción disminuyan y por lo que, acabaran favoreciendo a unas industrias frente a otras, dotándolas de una ventaja comparativa (Belloc, 2006). También puede hacer que algunos arreglos industriales sean más beneficiosos que otros, afectando con ello a la propia estructura productiva, entre otros aspectos.
El caso de la industria de material de defensa es más complicado. Su clara naturaleza estratégica hace que esté sujeta a una mayor regulación por parte de los gobiernos que otras industrias. El comercio de material armamentístico además de estar sujeto a unos mayores controles por parte del país exportador, está sujeto también a normativas internacionales, como el Tratado de No Proliferación Nuclear que controla la posesión de armas nucleares, firmado en 1968 por 188 países.
Su naturaleza estratégica hace que sea de suma importancia para la seguridad nacional el proteger los desarrollos que se realizan, por lo que dan lugar a barreras al comercio. Algunas de estas barreras pueden ser las restricciones parciales o totales a la exportación hacia un determinado país o grupos de países o controles sobre las transferencias de tecnología (Belloc, 2006). Si se dan ciertas transferencias de tecnología, sobre todo en el caso de tecnologías de última generación, podemos perder la ventaja que tenemos sobre los países importadores en cuanto a equipos, haciéndonos vulnerables a posibles amenazas. Esto lo hace muy bien Estados Unidos, cuando importamos equipos de origen estadounidense nunca estaremos adquiriendo equipos de última generación ya que es su manera de mantener un cierto grado de superioridad tecnológica frente a los países receptores de esos materiales.
El objetivo es poder fomentar el comercio sin vulnerar la seguridad nacional, al fin y al cabo, aunque hablemos de una industria estratégica, como cualquier otra industria, está compuesta por empresas y el fin último de cualquier empresa es la obtención de beneficios. Además, al ser una industria intensiva en I+D surge la necesidad de cubrir los elevados costes de producción y mantener una robusta base industrial de defensa. En este sentido, los mercados de exportación pueden suponer un impacto negativo en la seguridad nacional ya que un país importador puede convertirse en un futuro en una amenaza directa o indirecta. Por otro lado, la competencia en los mercados sirve como incentivo para mejorar las tecnologías, lo que en muchas ocasiones da lugar a una mejora del bienestar general, ya que gran parte de la tecnología que utilizamos se desarrolló en el ámbito militar o la tecnología de uso dual que permite su aplicación en ambas esferas, la civil y la militar.
Acuerdos Offset
El elevado coste de oportunidad que presenta el país importador al destinar sus recursos a la compra de material de defensa conlleva la búsqueda de obtención de ciertas capacidades que puedan servir para justificar la adquisición. Los acuerdos de cooperación o compensación industrial -acuerdos offset- sirven para mitigar ese coste de oportunidad ya que supone un intercambio de bienes o servicios adicionales que o bien pueden estar vinculados con el propio sistema adquirido a la industria de defensa, o bien pueden vincularse con otras industrias distintas. Se entiende como un mecanismo asociado a grandes volúmenes de compras que tienen el objeto de compensar al importador mediante la inversión extranjera, adquisición de bienes o transferencias de tecnologías, así como el propio aprendizaje (Nassimbeni, Sartor & Orzes, 2014).
Se distinguen esencialmente dos tipos, los offset directos o los indirectos. El primero está dirigido al producto o sistema que lo genera o al sector defensa, mientras que el segundo, requiere que el exportador compre o invierta en sectores distintos al de defensa (Fonfría, 2020).
Como la venta de equipos de uso militar conlleva no solo la compra en sí, pero también en la mayor parte de los casos el mantenimiento de dichos equipos da lugar a contratos de larga duración. Esta relación se plasma en estrechos vínculos comerciales, técnicos, políticos y de personas (Maradones, 2002).
Estos acuerdos tienen el objetivo de mejorar la situación económica del país importador mediante la obtención o el desarrollo de nuevas tecnologías, el aprendizaje o las inversiones en distintos activos. En una situación de mercados imperfectos, rentas de oligopolio, complejas transacciones e información asimétrica, estos acuerdos pueden mejorar el bienestar.
En cuanto a las ventajas que ofrecen los acuerdos de cooperación podemos destacar el de validar el gasto en defensa frente a la opinión pública. Tenemos la necesidad, sobre todo de crear una concienciación hacia el mundo de la defensa, pero aún sigue siendo un tema que crea mucha controversia. Mediante este tipo de acuerdos podemos justificar, en cierta medida, la existencia de un presupuesto de defensa que aporta una serie de ventajas adicionales a la propia compra de equipos. Así mismo, permite a los Estados conseguir considerables proyectos de inversión como un beneficio adicional a la necesaria inversión en equipos de uso militar.
La existencia de acuerdos offset permiten la obtención de beneficios a largo plazo para ambas partes -comprador y vendedor. Recordemos que, si para las empresas no es beneficioso el incurrir en costes adicionales, no llevarán a cabo esas inversiones. Para el vendedor, además de asegurar la venta de productos o servicios que ofrece al mercado en un entorno competitivo, le permite la entrada a nuevos mercados y el mantener una presencia sólida en el país. Esto puede suponer una importante ventaja a la hora de estudiar las relaciones internacionales entre países, aunque a su vez, puede generar conflictos de intereses y la necesidad de mantener la buena relación tanto en términos económicos como políticos con el país comprador. Puede ser difícil gestionar las relaciones exteriores cuando un país comprador entra en algún conflicto con países aliados, por ejemplo. También, la presencia del vendedor en el país receptor supone una mejora en el soporte logístico de la propia operación. Desde el punto de vista de los Gobiernos, este tipo de acuerdos, al asegurar las exportaciones de materiales permiten equilibrar su balanza comercial. Por último, al tratarse de relaciones contractuales duraderas, permiten la inversión en sectores que presenten tasas de retorno de largo plazo o con inciertas rentabilidades (Fonfría, 2020).
En economía estudiamos métodos de decisión porque en la mayor parte de los casos, no existe una decisión óptima, todo tiene una prestación y una contraprestación y hay que valorar ambos lados para tomar una decisión que se acerque lo máximo posible a ese óptimo. Así que pasaremos a enunciar las posibles desventajas que presentan este tipo de acuerdos.
Como los acuerdos de compensación suponen puntos adicionales a los contratos de compraventa de equipos de material militar, estos restringen la libertad de acción en las negociaciones y además alargan los periodos de toma de decisión y/o cierre de acuerdos. Volviendo a la necesidad que las empresas tienen en la obtención de beneficios, la existencia de este tipo de acuerdos encarece los costes de los proyectos, ya que se deberá tener en cuenta que el exportador incurre en elevados costes al realizar inversiones bien sean de carácter directo o indirecto en el país receptor (Fonfría, 2020).
Cuando hablamos de los beneficios que tienen los acuerdos de compensación industrial en la opinión pública, también cabe destacar que, si el proyecto fracasa, la opinión pública en su búsqueda de responsabilizar a los que toman la decisión de importar puede desprestigiar la reputación y gestión de las fuerzas armadas que adquieren los bienes y servicios. Esto puede ser especialmente perjudicial para las futuras operaciones que la institución quiera llevar a cabo (Mardonés, 2002).
Análisis del comercio internacional de los principales países[3]
En cuanto al análisis empírico del comercio, vamos a analizar tres indicadores relevantes para explicar la situación actual del volumen de transferencias de material de defensa, a nivel internacional: el saldo comercial relativo, el índice de comercio intraindustrial y las cuotas de mercado de los países.
El saldo comercial relativo mide el saldo comercial, es decir, la diferencia entre las exportaciones y las importaciones, como una proporción del comercio total del sector. Para el caso español, en la Tabla 2, como las importaciones de material de defensa superaban las exportaciones en los años 2000 y 2010, en el año 2019 vemos que la situación se revierte, habiendo conseguido una mayor capacidad exportadora, derivada en gran medida de los consorcios en los que participamos en conjunto con otros países europeos, de la necesidad de las empresas españolas de exportar debido a lo estrecho del marcado español –a causa de los reducidos presupuestos de defensa- y a las crecientes capacidades competitivas en varios nichos, de las propias empresas (Fonfría & Duch- Brown, 2014). En el caso de la Unión Europea, vemos que, aunque en términos absolutos, su saldo comercial relativo ha aumentado desde el año 2000 hasta el año 2019, tenemos en el año 2010 un valor absoluto superior al presentado en 2019, mientras que en el caso de Estados Unidos mantiene una cierta estabilidad en cuanto a su saldo a lo largo de los años. En los casos en que los resultados son positivos, estos países tenían una ventaja comparativa que les permitía exportar más de lo que importan, ya que, según los marcos teóricos de comercio, los productores exportan los excedentes de producción.
Tabla 2. Saldo comercial relativo (%)
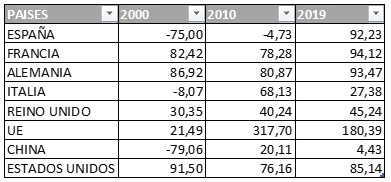
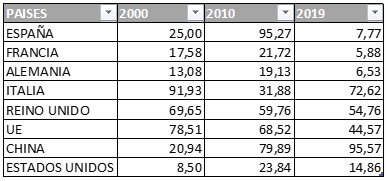
Atendiendo a la Nueva Teoría del Comercio Internacional, basado en la especialización intraindustrial, el índice de comercio intraindustrial explica, tal y como hemos comentado anteriormente, el hecho de que los países pueden exportar e importar distintas variedades dentro de la misma industria. Analizando los datos de la Tabla 3, vemos que en el caso español es cierto. Si lo comparamos con el SCR (Tabla 2), el ICI presenta unos datos, para el año 2019 inferiores al SCR, esto sirve como evidencia para explicar que España importa y exporta distintas variedades de sistemas, productos o componentes dentro de una misma industria.
Sin embargo, comparando el saldo comercial relativo con el índice de comercio intraindustrial se puede concluir que la especialización es creciente. Este es un resultado razonable en el ámbito de la defensa debido a diversos factores como son, la protección de los mercados o los problemas de interoperatividad entre sistemas de diferentes países.
Para ese mismo año, si analizamos el caso americano es al contrario, es decir, tenemos que Estados Unidos sí se especializa en algunos tipos de producción que no importan, protegiendo así su producción frente al comercio internacional. Como resultado tenemos que la competencia es menor, lo que tiene lógica en el ámbito de la defensa cuando analizamos qué tipo de material produce cada país. Para el caso estadounidense, su producción se centra en sistemas altamente tecnológicos, ya que es dónde reside su ventaja comparativa y, por lo tanto, según los datos, no tienen la necesidad de importar bienes de distintas variedades. Cabe resaltar que los análisis que hacemos son para un año determinado pero que la mayoría de proyectos de desarrollo de sistemas de material de defensa son proyectos con varios años de duración y que, además no se ven los resultados a corto plazo, por no decir que es necesario que hubiesen datos con un mayor nivel de desagregación para realizar análisis más profundos.
Tabla 3. Índice de comercio industrial (%)
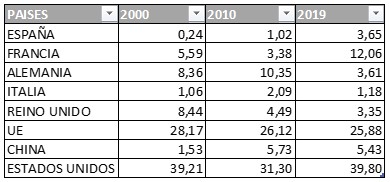
En cuanto a la cuota de mercado, podemos ver en la Tabla 4, algunos de los mayores exportadores de material de defensa a nivel mundial. Estados Unidos tenía una cuota de mercado sobre las exportaciones de 39.8% en el año 2019, esto se traduce en que aproximadamente el 40% de todas las exportaciones de material de defensa a nivel mundial, las realiza Estados Unidos.
Para ese mismo año, aproximadamente un cuarto del comercio de material de defensa lo realiza la Unión Europa, en dónde se incluyen todos los países que exportan material de defensa que pertenezcan a la Unión, aunque los más representativos sean Reino Unido, Francia, Italia, Alemania y España. Si sumamos las cuotas de mercado de los países más representativos tenemos que estos realizan un 23.85% de las exportaciones totales de material de defensa. Es decir, en el caso de la Unión Europea, el resto de los países que no han sido enumerados, en su conjunto realizaron un 2.03% del total de exportaciones.
Para el caso español, vemos como a lo largo de los años nos hemos abierto camino en la industria, pasando de tener una cuota de mercado de un 0.24% hasta alcanzar un 2.65% a nivel mundial. Una posible explicación para este aumento parte del importante tejido empresarial que estamos desarrollando en España, en dónde ya tenemos empresas españolas de referencia en la industria, y por la participación en la Industria Europea de Defensa, mediante la participación en distintos programas de desarrollo de sistema, como el FCAS, por ejemplo.
Tabla 4. Cuota de mercado (%)
A priori los resultados del análisis de los datos muestran una evolución hacia la especialización relativa en el ámbito del comercio de productos de defensa, a diferencia de lo que ocurre en el comercio internacional general. Los motivos cabe encontrarlos en las especificidades del mercado de defensa, algunas de ellas ya expuestas en estas páginas, al igual que en el tipo de producciones y en los equilibrios de poder, relaciones entre países y pertenencia a alianzas comerciales y militares.
Si nos centramos en la industria de defensa española vemos como, los informes de la Dirección General de Armamento y Material dividen al Sector Defensa en once subsectores. Para el caso español vemos como las principales ventajas comparativas, dadas por los datos de los saldos comerciales relativos, en el año 2018, residían sobre todo en el Subsector Misiles, y en el Subsector Simulación, aunque también presentan valores elevados los subsectores Armamento, Electrónico y Terrestre.
Tabla 5. Saldo comercial relativo de los subsectores de la industria de defensa en España
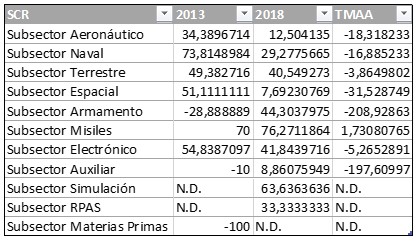
Ahora bien, comparando los datos del año 2018 con los del año 2013, vemos como a pesar de presentar ventajas comparativas para los sectores enunciados anteriormente, en la mayor parte de los casos ocurre que en el año 2013 los distintos subsectores presentaban datos más elevados, algunas de las excepciones son los subsectores Armamento y Misiles. Para el caso de los subsectores Simulación y RPAS, ninguno de los dos estaba incluidos en el informe de 2013, por lo que no tenemos datos.
Si nos fijamos, por ejemplo, en el subsector espacial vemos como el nivel de ventaja comparativa que presentaban los datos en 2013 se redujo drásticamente en el año 2018. Los gobiernos deben esforzarse en incentivar el desarrollo de aquellas industrias o sectores que presentan menores ventajas o incluso desventajas para que podamos mejorar el saldo comercial. En este caso vemos como hay necesidad de incentivar el subsector espacial, que, hoy en día, se están llevando a cabo acciones para incentivarlo. En este sentido, tal y como muestra Fonfría (2020) serían necesarias políticas diferenciadas dentro del propio sector de la defensa.
Desde el punto de vista del apoyo a las empresas nacionales también se tendrán que desarrollar medidas que apoyen al subsector naval, que ha sufrido una drástica reducción en términos de ventajas comparativas y al subsector electrónico, que además está compuesto por empresas de menor tamaño, pequeñas y medianas empresas, perfil empresarial que es particularmente sensible y que, tal y como destacan las políticas de la UE requiere de una atención especial (Molenaar, 2021).
Tabla 6. Tamaño de las empresas de los subsectores de la industria de defensa en España
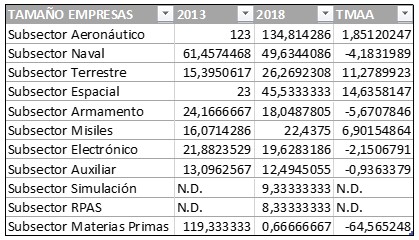
Ahora bien, teniendo en cuenta el tamaño medio de las empresas para los distintos subsectores vemos como en la mayoría de los casos ese tamaño medio ha aumentado. Esto puede relacionarse con el aumento de la concentración en el mercado, derivado en gran medida del desarrollo de una industria europea de defensa y de la presión que ello supone para las firmas españolas.
Conclusiones
El análisis del comercio internacional de material de defensa ha sido objeto de muy pocos estudios de las disciplinas de relaciones internacionales y ciencias políticas, pero sobre todo de la disciplina de la economía. Nos encontramos con numerosos estudios sobre industria, pero no sobre el tema de comercio en sí. Este hecho se puede derivar de la dificultad de investigar en este tema. Esta dificultad reside esencialmente en la falta de datos publicados para el análisis del comercio en distintos países y en el carácter confidencial de mucha de la información, es decir, esa información no es pública.
Dentro de los datos publicados, nos encontramos ante un problema estadístico, los distintos indicadores que se calculan utilizan distintas metodologías para la mayoría de los casos y resulta complejo hacer una estimación adecuada para los datos, derivado de la falta de desagregación sectorial comparable entre países.
Al comparar las teorías de comercio con el comercio de productos de defensa, nos encontramos ante la tesitura de que algunos modelos que se elaboraron para explicar el comercio general, por sus propias limitaciones, no son suficientemente explicativos, pero para el caso del comercio militar sí sirven como explicación, al menos de manera parcial. Este es el caso del modelo de Heckscher y Ohlin. Este modelo es suficientemente explicativo para defensa, pero no es el caso del comercio general ya que partimos de que la base del comercio militar es la existencia de ventajas comparativas. Otro supuesto que se aplica al comercio de material de defensa y no al comercio general es que el comercio, según proponen Heckscher y Ohlin está basado en el intercambio de productos distintos. En el caso del comercio general esto no es del todo cierto, muchos países se especializan en la producción de bienes similares o variedades de un mismo bien, mientras que, en el caso del comercio de defensa, si bien es verdad que los bienes producidos pertenecen a un mismo sector o a una misma industria tenemos que, según hemos visto en el análisis del comercio de distintos países, los principales exportadores comercian con bienes distintos. Estos países al comerciar bienes distintos también ofrecen variedades de ese mismo bien para que se puedan adecuar a las necesidades del comprador, pero los distintos países no suelen intercambiar variedades distintas de un mismo bien.
El caso estadounidense sirve de ejemplo para esto mismo. Estados Unidos es el mayor exportador de material de uso militar, y según los datos analizados, se especializa únicamente en algunos tipos de producción.
La reducción presupuestaria en material de defensa junto con las presiones competitivas que surgen en la industria lleva a algunos países a especializarse en una estrecha gama de productos, como es el caso de Alemania y Suecia en sistemas navales. Estos son claros ejemplos de la especialización en términos de comercio de un determinado tipo de bien, aunque puedan producir distintas variedades de sistemas navales, se especializan en ese ámbito.
Atendiendo a la pregunta de investigación planteada, podemos decir que en el caso del comercio internacional de material de defensa sí puede explicarse mediante la utilización del modelo tradicional de comercio, principalmente en el modelo de Heckscher y Ohlin por las peculiaridades y complejidad que presenta esta industria.
Por otro lado, algunas de las líneas de investigación que puede ser interesante seguir en un futuro parten de la necesidad de profundizar en las causas del comercio internacional en el ámbito de la defensa y seguridad, así como el planteamiento de modelos que expliquen el comercio, incluyendo las principales variables fundamentales para el mismo. Por otro lado, sería importante, teniendo en cuenta la calidad investigadora que tenemos en España, profundizar en los análisis de comercio a nivel nacional. Hay muchos estudios sobre nuestra industria, pero se han realizado pocas aportaciones en relación a nuestro papel en el ámbito del comercio internacional, por lo que sería interesa profundizar sobre ello.
Nota sobre el autor:
Graduada en Administración y Dirección por la Universidad Complutense de Madrid y Máster en Estudios Estratégicos y Seguridad Internacional por la Universidad de Granada. Correo electrónico: victoria.alonsoa@gmail.com
Referencias
Anderton, Charles H. (1995), “Economics of Arms Trade”, in Hartley, Keith & Sandler, Todd (Eds.), Handbook of Defence Economics (Vol. I),North Holland, pp. 523-562.
Belloc, Marianna (2006), “Institutions and International Trade: A Reconsideration of Comparative Advantage”, Journal of Economics Surveys, Vol. 20, No. 1, pp. 3-24.
Bellouard, Patrick & Fonfría, Antonio (2018), “The relationship between prime contractors and SMEs: how to best manage and fund cooperative programmes”, Paris: Armament Industry European Research Group (ARES Policy Paper 24).
Blaug, Mark (1978), Teoría Económica en Retrospección, Cambridge:Cambridge University Press.
Chacholiades, Miltiades (1982), Economía Internacional,Mexico:Ed. McGraw Hill.
Deardoff, Alan (1982), “The general validity of the Heckscher–Ohlin theorem”, American Economic Review, Vol. 72, pp. 683–694.
Duch-Brown, Néstor (2013), “Comercio Internacional de Material de Defensa”, en Fonfría, Antonio y Pérez-Forniés, Claudia (Dirs.), Lecciones de Economía e Industria de la Defensa, Ed. Civitas, Thomson Reuters, pp. 165-185.
Fonfría, Antonio (2020), “The conflicts of the future: new scenario for the Defense Industry”, Coleç. Meira Mattos, Vol. 14, No. 51, pp. 235-249.
Fonfría, Antonio & Duch-Brown, Néstor (2014), “Explaining export performance in the Spanish defense industry”, Defence and Peace Economics,Vol. 5, No. 1,pp. 51-67.
Fonfría, Antonio & Martí-Sempere, Carlos (2018), “An Analysis of the Defence Industrial Market Base on Agents”, Defence and Peace Economics. Vol. 31, No. 2, pp. 220-244.
Gordo, Esther; García, Coral y Martínez, Jaime (2008), “Una actualización de las funciones de exportación e importación de la economía española”, Boletín Económico Banco de España, pp. 1-12.
Jervis, Robert (1976), Perception and Misperception in International Politics, Princeton: Princeton University Press.
Jordán, Javier (2014), “Gestión de la incertidumbre en las Relaciones Internacionales”, Análisis GESI, 9/2014.
Krugman, Paul (1993), “The hub effect: or, threeness in interregional trade”, in Ethier, Wilfred J.; Helpman, Elhanan & Neary, Peter J. (Eds.), Theory, Policy and Dynamics in International Trade, Cambridge: The Cambridge University Press.
Mardonés, Ignacio (2002), “Los Offset o Compensaciones Industriales en Proyectos de Defensa”, Revista de Marina, No. 3, pp. 242-253.
Molenaar, Arnout (2021), “Unlocking European Defence. In Search of the Long Overdue Paradigm Shift”, Istituto Affari Internazionali.
Nassimbeni, Guido; Sartor, Marco y Orzes, Guido (2014), “Countertrade: compensatory requests to sell abroad”, Journal for Global Business Advancement, Vol. 7, No. 1, pp. 69-87.
Jones, Ronald W. (2008), Heckscher–Ohlin Trade Theory, The New Palgrave Dictionary of Economics, Palgrave Macmillan.
Smith, Adam (1937), An Inquiry into the Nature and Causes of the Wealth of Nations, New York: The Modern Library.
Stockholm International Peace Research Institute (2019), SIPRI Yearbook 2019: armaments, disarmament and international security, Stockholm: Oxford University Press.
Tang, Shiping (2009), “The Security Dilema: A Conceptual Analysis”, Security Studies, Vol. 18, No. 13, 587-623.
[1] Es el caso de algunos trabajos como los de Krugman (1993), que a partir de los años noventa desarrollan profundamente este tipo de modelos.
[2] Bellouard y Fonfría (2018) analizan en profundidad las cadenas de suministros a nivel europeo y las implicaciones de los cambios en las políticas de la UE en defensa.
[3] En este apartado no se ha realizado el análisis teniendo en cuenta Rusia, ya que pese a ser uno de los principales exportadores, no se han encontrado datos suficientes para incluirlo con garantías suficientes sobre la información disponible.